Domain messobjekt.de kaufen?
Wir ziehen mit dem Projekt
messobjekt.de um.
Sind Sie am Kauf der Domain
messobjekt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain messobjekt.de kaufen?
Wie funktionieren verschiedene Verrechnungsmethoden und welche sind in welchen Situationen am effektivsten?
Verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittskosten werden verwendet, um den Wert von Lagerbeständen zu berechnen. FIFO (First In, First Out) wird oft in Zeiten steigender Preise verwendet, während LIFO (Last In, First Out) in Zeiten sinkender Preise effektiver sein kann. Die Durchschnittskostenmethode bietet eine ausgewogene Ansicht und wird häufig in stabilen Preisumgebungen angewendet. **
Welche verschiedenen Verrechnungsmethoden existieren und wie wirken sich diese auf verschiedene Geschäftsmodelle aus?
Es gibt verschiedene Verrechnungsmethoden wie Stückkostenrechnung, Prozesskostenrechnung und Deckungsbeitragsrechnung. Diese Methoden beeinflussen die Preisgestaltung, die Rentabilität und die Wettbewerbsfähigkeit eines Unternehmens. Je nach Geschäftsmodell kann eine bestimmte Verrechnungsmethode besser geeignet sein, um die Kosten und Erlöse effektiv zu steuern. **


Ähnliche Suchbegriffe für Verrechnungsmethoden
Top-Angebote
Produkte zum Begriff Verrechnungsmethoden:
-
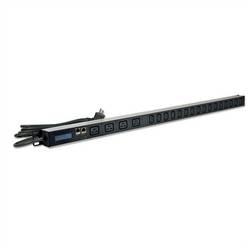
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versuchsprotokolle im Fachbereich Chemie. Versuchsdurchführung, Beobachtung, Auswertung und Einordnung in den Perspektivrahmen, Taschenbuch vonVersuchsprotokolle Im Fachbereich Chemie. Versuchsdurchführung, Beobachtung, Auswertung Und Einordnung In Den Perspektivrahmen, Taschenbuch Von Angelika Gerweg, Grin, 978-3-346-98459-3, Seitenanzahl: 1616,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung verwendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittsmethode verwendet. Diese Methoden unterscheiden sich hauptsächlich darin, wie die Kosten für den Verbrauch von Waren oder Materialien berechnet werden. FIFO (First In, First Out) nimmt an, dass die ältesten Einheiten zuerst verkauft oder verbraucht werden, während LIFO (Last In, First Out) annimmt, dass die neuesten Einheiten zuerst verkauft oder verbraucht werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung angewendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden hauptsächlich die FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode verwendet. Die FIFO-Methode geht davon aus, dass zuerst eingekaufte Waren zuerst verkauft werden, während die LIFO-Methode die zuletzt eingekauften Waren zuerst verkauft. Die Durchschnittsmethode berechnet den durchschnittlichen Wert der Lagerbestände und verwendet diesen Wert für die Verrechnung. **
Was sind die verschiedenen Verrechnungsmethoden und wie können sie in der betriebswirtschaftlichen Praxis eingesetzt werden?
Die verschiedenen Verrechnungsmethoden sind z.B. die Vollkostenrechnung, die Teilkostenrechnung und die Deckungsbeitragsrechnung. Sie dienen dazu, die Kosten eines Unternehmens auf verschiedene Produkte oder Abteilungen zu verteilen und somit die Rentabilität zu analysieren. In der betriebswirtschaftlichen Praxis können sie verwendet werden, um Entscheidungen über Preise, Produktionsmengen oder Investitionen zu treffen. **
Welche verschiedenen Verrechnungsmethoden gibt es in der Buchhaltung und welche Vor- und Nachteile haben sie?
In der Buchhaltung gibt es die Verrechnungsmethoden FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode. FIFO ermöglicht eine realistische Bewertung des Lagerbestands, während LIFO zu niedrigeren Steuerzahlungen führen kann. Die Durchschnittsmethode bietet eine einfache Berechnung, kann jedoch zu unrealistischen Bewertungen führen. **
Top-Angebote
Produkte zum Begriff Verrechnungsmethoden:
-
Herder Digitale Beobachtung und Dokumentation in der KitaDie Dokumentation der kindlichen Entwicklung ist ein zentrales Element der pädagogischen Arbeit in Kitas. Im Zeitalter der Digitalisierung stehen Kitas nun weitere Wege und Möglichkeiten für die Dokumentation zur Verfügung. Dieses Buch betrachtet die pädagogische Dokumentation ausgehend von den digitalen Möglichkeiten: Wie können digitale Elemente Bestandteil der pädagogischen Dokumentation in Kitas werden? Wie läuft Dokumentation ab, wenn sie vom digitalen Ansatz her gedacht wird? Welche Qualitätskriterien sind dabei zu berücksichtigen? Und welchen Einfluss hat dies auf die verschiedenen Interaktionsebenen in der Kita? Dabei zeigt das Buch konkret und praktisch wie digital gedachte pädagogische Dokumentation in der Kita gestaltet werden kann. Das Buch begleitet pädagogische Fachkräfte und Teams mit konkreten Tipps auf dem Weg zur digitalen Dokumentation.17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lepold, Marion: Digitale Beobachtung und Dokumentation in der KitaDigitale Beobachtung und Dokumentation in der Kita , gemeinsam - pädagogisch - reflektiert , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20210817, Produktform: Kartoniert, Autoren: Lepold, Marion~Lill, Theresa~Tuffentsammer, Mathias, Seitenzahl/Blattzahl: 110, Abbildungen: mit zahlreiche farbige Abbildungen, Keyword: Beobachten; Beobachtungsverfahren; Beobachtungsinstrument; BildungsPortfolio; Entwicklung; Pädagogik; pädagogisches Arbeiten; pädagogisches Fachpersonal; Erzieherinnen; Erzieher; Kindergarten; Kindertagesstätte; Digitalisierung; Alltag; digitale Dokumentation; Fachkräfte; pädagogischer Alltag, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Sprache: Deutsch, Bildungszweck: für die Vorschule, Thema: Optimieren, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 258, Breite: 194, Höhe: 12, Gewicht: 374, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 260317122,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktionieren verschiedene Verrechnungsmethoden und welche sind in welchen Situationen am effektivsten?
Verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittskosten werden verwendet, um den Wert von Lagerbeständen zu berechnen. FIFO (First In, First Out) wird oft in Zeiten steigender Preise verwendet, während LIFO (Last In, First Out) in Zeiten sinkender Preise effektiver sein kann. Die Durchschnittskostenmethode bietet eine ausgewogene Ansicht und wird häufig in stabilen Preisumgebungen angewendet. **
-
Welche verschiedenen Verrechnungsmethoden existieren und wie wirken sich diese auf verschiedene Geschäftsmodelle aus?
Es gibt verschiedene Verrechnungsmethoden wie Stückkostenrechnung, Prozesskostenrechnung und Deckungsbeitragsrechnung. Diese Methoden beeinflussen die Preisgestaltung, die Rentabilität und die Wettbewerbsfähigkeit eines Unternehmens. Je nach Geschäftsmodell kann eine bestimmte Verrechnungsmethode besser geeignet sein, um die Kosten und Erlöse effektiv zu steuern. **
-
Welche Verrechnungsmethoden werden in der Buchhaltung zur Abrechnung von Leistungen und Kosten verwendet?
In der Buchhaltung werden häufig die Verrechnungsmethoden der Ist- und der Vollkostenrechnung verwendet. Bei der Istkostenrechnung werden nur tatsächlich angefallene Kosten berücksichtigt, während bei der Vollkostenrechnung auch kalkulatorische Kosten einbezogen werden. Zudem können auch Verrechnungsmethoden wie die Deckungsbeitragsrechnung oder die Activity-Based-Costing Methode zur Abrechnung von Leistungen und Kosten genutzt werden. **
-
Wie werden Verrechnungsmethoden in der Buchhaltung angewendet, um Zahlungen und Rechnungen richtig zuzuordnen?
Verrechnungsmethoden in der Buchhaltung werden verwendet, um Zahlungen mit den entsprechenden Rechnungen abzugleichen. Dies erfolgt durch die Verwendung von Konten und Buchungssätzen. Auf diese Weise können Unternehmen sicherstellen, dass alle Transaktionen korrekt erfasst und zugeordnet werden. **
Ähnliche Suchbegriffe für Verrechnungsmethoden
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versuchsprotokolle im Fachbereich Chemie. Versuchsdurchführung, Beobachtung, Auswertung und Einordnung in den Perspektivrahmen, Taschenbuch vonVersuchsprotokolle Im Fachbereich Chemie. Versuchsdurchführung, Beobachtung, Auswertung Und Einordnung In Den Perspektivrahmen, Taschenbuch Von Angelika Gerweg, Grin, 978-3-346-98459-3, Seitenanzahl: 1616,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuer Ansatz für die Prüfung, Kontrolle und Überwachung der lokalen Regierung, Taschenbuch von Raivo Linnas, BoD - Books on Demand, 978-620-3-37635-7Neuer Ansatz Für Die Prüfung, Kontrolle Und Überwachung Der Lokalen Regierung, Taschenbuch Von Raivo Linnas, Bod - Books On Demand, 978-620-3-37635-7, Seitenanzahl: 20868,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trainingsintervention durch myofasziale Selbstmassage. Erfassung und Auswertung des sensorischen und affektiven Schmerzempfindens, Taschenbuch vonTrainingsintervention Durch Myofasziale Selbstmassage. Erfassung Und Auswertung Des Sensorischen Und Affektiven Schmerzempfindens, Taschenbuch Von Christian Blisse, Studylab, 978-3-946458-51-7, Seitenanzahl: 11644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung verwendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden verschiedene Verrechnungsmethoden wie FIFO, LIFO und Durchschnittsmethode verwendet. Diese Methoden unterscheiden sich hauptsächlich darin, wie die Kosten für den Verbrauch von Waren oder Materialien berechnet werden. FIFO (First In, First Out) nimmt an, dass die ältesten Einheiten zuerst verkauft oder verbraucht werden, während LIFO (Last In, First Out) annimmt, dass die neuesten Einheiten zuerst verkauft oder verbraucht werden. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung angewendet und wie unterscheiden sie sich voneinander?
In der Buchhaltung werden hauptsächlich die FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode verwendet. Die FIFO-Methode geht davon aus, dass zuerst eingekaufte Waren zuerst verkauft werden, während die LIFO-Methode die zuletzt eingekauften Waren zuerst verkauft. Die Durchschnittsmethode berechnet den durchschnittlichen Wert der Lagerbestände und verwendet diesen Wert für die Verrechnung. **
-
Was sind die verschiedenen Verrechnungsmethoden und wie können sie in der betriebswirtschaftlichen Praxis eingesetzt werden?
Die verschiedenen Verrechnungsmethoden sind z.B. die Vollkostenrechnung, die Teilkostenrechnung und die Deckungsbeitragsrechnung. Sie dienen dazu, die Kosten eines Unternehmens auf verschiedene Produkte oder Abteilungen zu verteilen und somit die Rentabilität zu analysieren. In der betriebswirtschaftlichen Praxis können sie verwendet werden, um Entscheidungen über Preise, Produktionsmengen oder Investitionen zu treffen. **
-
Welche verschiedenen Verrechnungsmethoden gibt es in der Buchhaltung und welche Vor- und Nachteile haben sie?
In der Buchhaltung gibt es die Verrechnungsmethoden FIFO (First In, First Out), LIFO (Last In, First Out) und Durchschnittsmethode. FIFO ermöglicht eine realistische Bewertung des Lagerbestands, während LIFO zu niedrigeren Steuerzahlungen führen kann. Die Durchschnittsmethode bietet eine einfache Berechnung, kann jedoch zu unrealistischen Bewertungen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.